2019年中国体外诊断(IVD)市场分析报告——行业调查与投资前景预测
一、 报告摘要
2019年,中国体外诊断(IVD)市场继续保持高速增长态势,成为全球IVD市场增速最快的区域之一。在人口老龄化加速、医改政策深化、以及精准医疗技术突破的多重驱动下,市场规模稳步扩大,产业结构持续优化。本报告基于2018-2019年的市场调查数据,对体外诊断行业的细分领域、竞争格局、技术趋势及投资前景进行深度剖析,旨在为行业从业者及投资者提供决策参考。
二、 市场概述与规模分析
1. 全球背景下的中国地位
2019年,全球IVD市场规模约为700亿美元,其中中国市场规模占比约15%-18%。尽管受年中部分区域医保控费及检验科装機节奏影响,增速略有放缓,但全年行业整体增速仍维持在15%-20%区间,远高于全球平均5%左右的增速。
2. 市场规模与结构
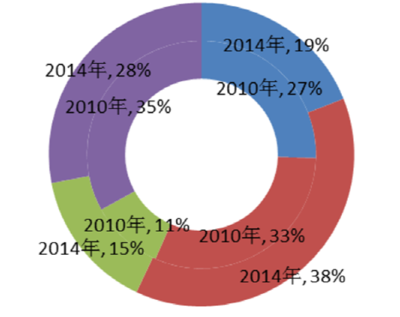
据调查统计,2019年中国体外诊断市场规模预计突破900亿元人民币(按出厂口径统计)。从细分领域来看,呈现以下结构特征:
- 生化诊断:占比约25%,国产替代率最高,已基本实现进口替代,增长趋于稳定。
- 免疫诊断:占比约35%,是最大的细分板块。化学发光法对酶联免疫法的替代持续进行,成为增长核心引擎。
- 分子诊断:占比约15%,增速最快,2019年增幅超过25%。伴随NGS技术成本下降及肿瘤伴随诊断需求上升,市场潜力巨大。
- POCT(即时检验):占比约12%,受益于分级诊疗和家庭健康管理,保持两位数增长。
- 血液学及微生物诊断:占比约13%,稳步增长。
三、 行业调查:政策壁垒与技术驱动
1. 政策环境调查
- 集中采购与控费:2019年,部分省份(如安徽、江苏)继续推进IVD试剂集采试点,挤压渠道水分,倒逼生产企业降低成本、提升规模效应。
- 注册人制度(MAH):医疗器械注册人制度在2019年扩大试点范围,极大地激发了研发机构和科研人员的创业热情,催生了大量创新型初创企业。
- 分级诊疗:基层医疗机构设备配置需求释放,利好国产中低端生化仪和POCT产品。
2. 技术现状调查
- 化学发光国产化加速:以迈瑞、安图、新产业为代表的国产化学发光厂商,在2019年持续抢占三级医院市场份额,高速机和流水线成为企-A-03-A-04业研发重点。
- 分子诊断前沿:NGS在肿瘤早筛和液体活检领域取得突破,数字PCR在微量核酸检测中应用增多。
- 流水线趋势:实验室全自动化流水线(TLA)成为大型三甲医院标配,国内龙头企业开始布局自研流水线,带动试剂销量。
四、 竞争格局与投融资分析
1. 竞争格局
- 外资主导高端:罗氏、雅培、丹纳赫(贝克曼)、西门子三巨头在三级医院高端市场仍占据约70%份额,但“大一统”局面正被逐步瓦解。
- 国产崛起:国产头部企业通过高性价比和完善的渠道服务,在二级医院及以下市场占据绝对优势,并逐步向三级医院渗透。
- 渠道整合:2019年IVD流通领域并购活跃,区域性经销商抱团或加盟大型流通企业(如润达医疗、塞力斯),以应对集采压力。
2. 投融资热点
2019年资本市场对IVD的热情从上一年度的狂热回归理性,但细分赛道依然火热:
- 分子诊断与基因测序:依旧是融资额最大的领域,重点集中在肿瘤早筛和感染病原体检测。
- 关键原材料:抗原抗体、酶等核心原料受资本关注度提升,解决“卡脖子”问题成为投资新风口。
- POCT与家用检测:受益于消费升级,便捷式血糖仪、心标检测、幽门螺杆菌检测等在家用场景获得资本关注。
五、 投资前景预测与风险提示
1. 前景预测
- 短期(1-2年):受医保控费和集采扩面影响,终端价格承压,行业内中低端产能出清加速。具备成本和品牌优势的龙头企业份额将进一步提升,行业集中度CR10有望提高至45%以上。
- 中期(3-5年):预计到2025年,市场规模有望突破2000亿元。化学发光国产替代进入下半场,分子诊断将从技术储备期进入临床放量期,肿瘤早筛有望诞生百亿级市场。
- 长期驱动:老龄化刚需、诊疗渗透率提升、健康意识转变是不可逆的长期增长逻辑。
2. 投资风险提示
- 政策风险:集中采购降价幅度超预期,可能导致产品毛利率大幅下滑。
- 研发注册风险:创新产品注册困难及周期较长,NGS产品临床试验耗资巨大。
- 产品质量风险:假阳性、假阴性事件对品牌造成不可逆影响。
- 竞争加剧:大量资本涌入导致细份赛道如分子诊断迅速蓝海转红海。
六、 结论
2019年是中国体外诊断行业由“粗放增长”向“高质量发展”转型的关键节点。市场从渠道驱动转向产品创新和成本控制双轮驱动。对于投资者而言,避开集采锋芒、寻找创新能力强、掌握核心原料、且具备国际化视野的企业,将是在行业下半场获取超额收益的核心策略。
如若转载,请注明出处:http://www.tiantianzhuanba.com/product/42.html
更新时间:2026-10-01 15:00:32